Colombia tiene 96,5 % de inclusión financiera, pero solo el 36,1 % de los adultos accede a financiación formal.
Colombia ha avanzado significativamente en la ampliación del acceso al sistema financiero. De acuerdo con el Reporte de Inclusión Financiera 2025, elaborado por la Superintendencia Financiera de Colombia (SFC) y Banca de las Oportunidades, el 96,5 % de los adultos del país contaba con al menos un producto de depósito al cierre de 2025. Sin embargo, el panorama cambia cuando se analiza el acceso al crédito: sólo el 36,1 % de la población adulta tenía al menos un producto de financiación con entidades del sector financiero formal y microfinanciero.
La diferencia evidencia uno de los grandes desafíos del sector: avanzar de una inclusión centrada en la apertura de productos hacia un modelo que permita a las personas acceder a soluciones financieras adecuadas, comprender sus alternativas y tomar decisiones acordes con su capacidad económica. El reto ya no consiste únicamente en vincular nuevos usuarios, sino en entender mejor sus necesidades y acompañarlos durante las distintas etapas de su vida financiera.
En este escenario, las finanzas abiertas (Open Finance) y la inteligencia artificial están llamadas a transformar la relación entre las entidades y sus clientes. El intercambio de información financiera, con autorización de los usuarios, permitirá ampliar el conocimiento sobre sus perfiles y comportamientos, mientras que la IA facilitará el análisis de esos datos para desarrollar productos, recomendaciones y experiencias más ajustadas a cada realidad.
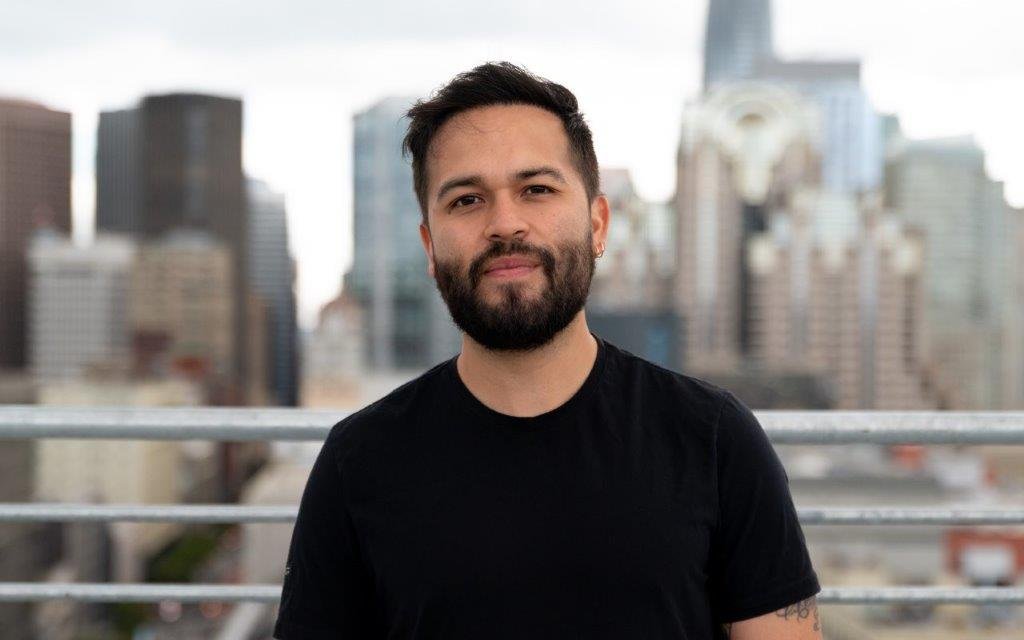
“Durante muchos años, la inclusión financiera se midió principalmente por la cantidad de personas que lograban ingresar al sistema. Ahora el desafío es que ese acceso se traduzca en mejores decisiones. La inteligencia artificial puede ayudar a interpretar información financiera, identificar necesidades y ofrecer alternativas más pertinentes para cada persona, en lugar de mantener modelos que tratan a todos los clientes de la misma manera”, afirma Diego Avellaneda, CEO de Callbook AI, plataforma de inteligencia artificial especializada en cobranzas para bancos, fintechs, cooperativas y aseguradoras.
En la práctica, esta evolución permitirá que las entidades financieras pasen de construir ofertas para segmentos amplios a diseñar experiencias más personalizadas. Variables como los ingresos, la estabilidad laboral, el comportamiento de pago, los hábitos financieros, las obligaciones vigentes y los objetivos personales podrán contribuir a identificar qué producto puede ser más conveniente para cada usuario y en qué momento ofrecerlo.
Así, dos personas con ingresos similares podrían necesitar soluciones completamente diferentes: mientras una podría estar en condiciones de asumir un crédito para financiar sus estudios o adquirir vivienda, otra podría requerir reorganizar sus obligaciones actuales antes de adquirir un nuevo compromiso. La oportunidad está en que las recomendaciones financieras consideren no solo cuánto gana una persona, sino también su contexto económico y su capacidad real de pago.
Esta transformación también tendrá implicaciones en uno de los procesos más sensibles del sector: la cobranza. La integración de información financiera e inteligencia artificial permitirá comprender mejor la situación de cada cliente, identificar el momento y el canal más adecuados para establecer contacto y plantear alternativas de pago acordes con sus posibilidades. Esto abre la puerta a dejar atrás las estrategias generalizadas y avanzar hacia acuerdos personalizados, como refinanciaciones, ajustes de plazos o compromisos de pago más realistas.
De acuerdo con datos de Callbook AI, los modelos de cobranza impulsados por inteligencia artificial pueden aumentar más de un 45 % la tasa de contactabilidad, incrementar en un 30 % la aceptación de acuerdos de pago y reducir hasta en un 70 % los tiempos de gestión frente a esquemas tradicionales. Estos resultados pueden variar según la industria y la etapa en la que se encuentre la cartera.
«La cobranza dejará de ser un proceso reactivo para convertirse en un ejercicio de acompañamiento. Si entendemos la realidad financiera de una persona, podemos ofrecer soluciones que aumenten la probabilidad de recuperación para la entidad y, al mismo tiempo, reduzcan la presión económica sobre el cliente. Hoy hemos visto que las estrategias personalizadas permiten aumentar el cumplimiento de los acuerdos y reducir la mora, porque el cliente recibe una propuesta ajustada a su realidad y no una solución genérica. Esa es una de las mayores oportunidades que trae la hiperpersonalización para el sector financiero», explica Avellaneda.
El potencial de esta transformación también responde a las brechas que persisten en el país. Según el Reporte de Inclusión Financiera 2025, mientras el acceso al crédito alcanza el 45,7 % en las ciudades y aglomeraciones, en las zonas rurales dispersas llega apenas al 12 %. Además, entre los jóvenes de 18 a 25 años, solo el 19,4 % accede a financiación formal. Estas diferencias muestran que el desafío no es únicamente ampliar la cobertura, sino desarrollar soluciones que respondan a las condiciones de distintos grupos de población.
En este contexto, el valor de las finanzas abiertas y la inteligencia artificial no estará solamente en facilitar el intercambio y procesamiento de información, sino en convertir esos datos en herramientas para tomar mejores decisiones. Para las entidades financieras, esto representa una oportunidad de fortalecer la relación con sus clientes, ofrecer soluciones más pertinentes y construir procesos de atención y cobranza más eficientes. Para las personas, puede significar un sistema financiero que comprenda mejor su realidad y les ofrezca alternativas acordes con sus necesidades.
SomosYulderYCris #RedExpertos #Sostenibilidad #ConsejoSostenible
TE PUEDE INTERESAR
Innovar no basta: el desafío empresarial detrás de los alimentos de nueva generación
Sostenibilidad sobre ruedas: las tendencias que están transformando la industria automotriz: Salón del Automóvil